- English
- Español
- Português
- русский
- Français
- 日本語
- Deutsch
- tiếng Việt
- Italiano
- Nederlands
- ภาษาไทย
- Polski
- 한국어
- Svenska
- magyar
- Malay
- বাংলা ভাষার
- Dansk
- Suomi
- हिन्दी
- Pilipino
- Türkçe
- Gaeilge
- العربية
- Indonesia
- Norsk
- تمل
- český
- ελληνικά
- український
- Javanese
- فارسی
- தமிழ்
- తెలుగు
- नेपाली
- Burmese
- български
- ລາວ
- Latine
- Қазақша
- Euskal
- Azərbaycan
- Slovenský jazyk
- Македонски
- Lietuvos
- Eesti Keel
- Română
- Slovenski
- मराठी
- Srpski језик
Større skærme, smallere veje?
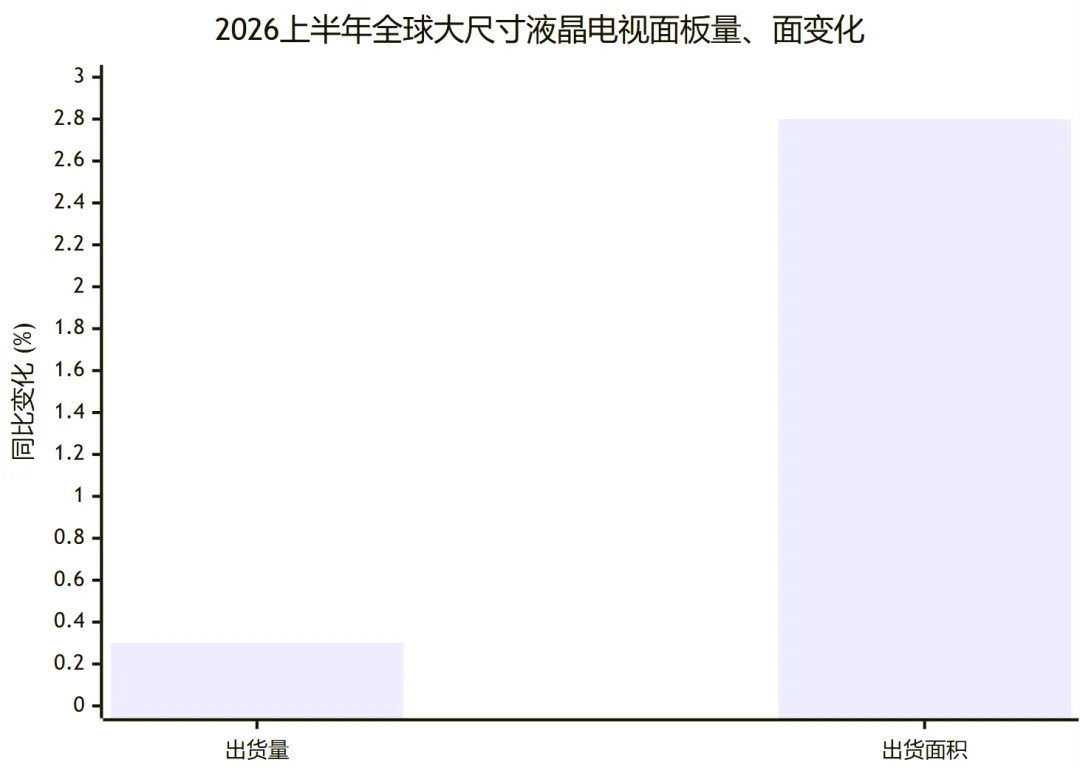
En kontraintuitiv divergens er opstået i skærmpanelindustrien i 2026.
Forsendelsesvolumen faldt med 0,3 %, men alligevel voksede forsendelsesarealet 2,8 %. Kort sagt: skærmene på produktionslinjen bliver større, men færre kasser forlader fabrikken. Bliver denne industri større eller mindre?
Svaret ligger i fire dimensioner.
Markedslandskab: Kinas andel er irreversibel
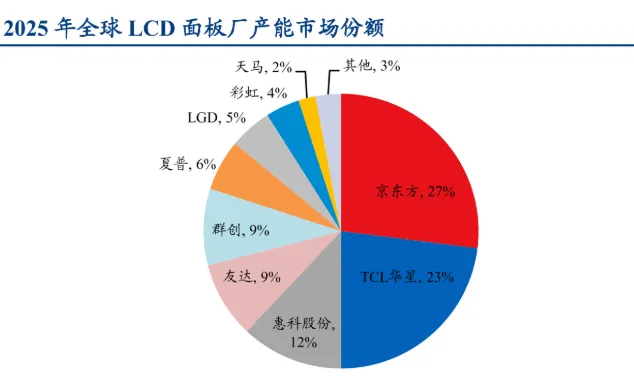
Kinas fire største panelproducenter – BOE, CSOT, Tianma og HKC – råder tilsammen over 72,4 % af den globale markedsandel. Koncentrationen af produktionskapacitet i Kina er ikke længere en trend, men en kendsgerning. Koreanske producenter har trukket sig tilbage til high-end OLED, japanske producenter har reduceret produktionen af bagpaneler, og taiwanske producenter er presset ind imellem. "Skærmmanglen" for to årtier siden er vendt til en virkelighed, hvor to ud af hver tredje skærm på verdensplan er lavet i Kina. Alligevel er bagsiden af denne koncentration, at mindre spilleres overlevelsesrum bliver ved med at skrumpe.
Skærmstørrelse: Større er afdækning, ikke opgradering
32-tommer er faldende, mens sub-100-tommer steg 39,6%. På overfladen ligner det en forbrugsopgradering. Den dybere logik er afdækning - området vokser, så forsendelsesvolumen falder mindre. Panelproducenter skalerer skærmstørrelserne op for at opretholde fantastisk udnyttelse, bytte størrelse for plads. Dette er ikke forbrugere, der stemmer med deres pung; det er industriens overlevelsesstrategi.
Men ikke hver skærm behøver at være "stor" for at have betydning.
Mens industrien fokuserer på hundrede tommers giganter og kapacitetsskala, bliver i niche-scenarier, hvor skærme "kigges på" - strømudstyr, medicinsk udstyr, bilelektronik - mellemstore til små skærme og menneske-maskine-interaktion stadig mere kritisk. En skærm til medicinsk udstyr bærer ikke underholdningsindhold, men kirurgisk præcision. Et industrielt HMI-panel afspejler ikke billeder, men produktionslinjesikkerhed. I disse "nødens hjørner" har CNK - en "Lille Kæmpe" specialiseret og sofistikeret virksomhed på nationalt niveau - været dybt forankret i årevis, og har ikke jagtet skalakappløbet med store skærme, men tage den differentierede vej med at få hver skærm til at bære varme.
Hovedstad: Den mest dramatiske prisændring i to årtier
Panelmagerne bliver revurderet. BOE steg 111%; Rainbow-aktien steg 196 pct. Ikke fordi paneler er mere rentable, men fordi markedet pludselig indså: panelproducenter er ikke bare "skærmmagere" - de er "AI-computermaterialeplatforme." De underliggende muligheder for skærmpaneler og halvlederskærme bliver prissat af kapital. Dette er det mest forbløffende opfattelsesskift, industrien har set i tyve år.
De næste to år: Fire opkald
Storskærmstrends fortsætter, med en penetration på under 100 tommer, der nærmer sig 10 %. COB-emballage accelererer sin SMD-udskiftning og går ind i en overgang til dybt vand. Panelproducenters rolle skifter fra "enhedsleverandør" til "display-økosystemplatform." Kinas andel skubber mod 80%, hvor industriel koncentration størkner yderligere.
En skærm lyser op - det, den afslører, er ikke kun et billede, men en industris retning. Skærmene bliver større, og vejen bliver måske ikke smallere - men den bliver bestemt anderledes.
Om CNK
Grundlagt i Shenzhen i 2010, udvidede CNK Electronics (CNK kort fortalt) den verdensledende fabrik i Longyan, Fujian i 2019. Det er en national specialiseret og innovativ "lille kæmpe" virksomhed, der har specialiseret sig i design, udvikling, produktion og salg af displayprodukter. CNK giver kunderne et komplet udvalg af omkostningseffektive små og mellemstore skærmmoduler, løsninger og tjenester med fremragende kvalitet over hele verden. Orienteret i teknologi og høj kvalitet, CNK holder en bæredygtig udvikling, arbejder for at tilbyde kunderne bedre og stabile tjenester.